
Viimeksi päivitetty 29.10.2026 Kirjoittanut Markku Heikkinen
 Pankista voi saada lainaa vanhojen velkojen maksamiseen, jos hakija täyttää pankin vaatimukset.
Uudella pankkilainalla voidaan maksaa pois esimerkiksi kulutusluottoja, pikavippejä ja luottokorttivelkoja.
Voit hakea lainaa velkojen maksuun suoraan pankista tai kilpailuttaa lainat jonkin alta löytyvän lainanvälityspalvelun avulla.
Hae pankista lainaa velkojen maksuun marraskuussa

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:4,19 - 20 %
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Ikä vähintään 18 vuotta
- Suomalainen henkilöturvatunnus
- Suomalainen pankkitili
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,26% laskettuna tyypilliselle lainasummalle 10000€, kun takaisinmaksuaika on 5 vuotta, tilinhoitomaksu 5€, avausmaksu 0€ ja esimerkkikorko 5,0%.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:4 - 20 %
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Ikäraja 18 vuotta
- Tuloja säännöllisesti
- Puhtaat luottotiedot
Esimerkki: Kun lainasumma on 10 000€, korko 7%, takaisinmaksuaika 5 vuotta ja avausmaksu 0€, kuukausierä on 198,01€, takaisinmaksettava summa 11880,6€ ja todellinen vuosikorko 7,23%.

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:6 - 20 %
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Ikäraja 18 vuotta
- Puhtaat luottotiedot ja osoite Suomessa
- Vähimmäistulot 850 €/kk tuloilla
Esimerkki: nimelliskorko 6,99 % ja todellinen vuosikorko 7,9 %, kun lainan määrä on 15 000 euroa, laina-aika on 10 vuotta (sis. avausmaksu 0€ ja tilinhoitomaksu 5 €/kk).
Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:Viitekorko +
4,19 - 20 %
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- 20 vuoden ikäraja
- Vähintään 7200 € vuositulot
- Puhtaat luottotiedot
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,74% laskettuna lainasummalle 15 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80%. Takaisinmaksettava summa on tällöin 19 294 €, eli 201 €/kk.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:5,90 - 20 %
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Ikäraja 18 vuotta
- Vähimmäistulot 800 €/kk
- Suomalainen pankkitili ja henkilötunnus

Todellinen vuosikorko laskettuna 1 000 € luotolle 10 vuoden takaisinmaksuajalla on 16.87%, mikäli korkoihin ja kuluihin sisältyy: Vuosikorko 6.90%, kuukausittainen tilinhoitopalkkio 5 € ja lainan avausmaksu 0 €. Kuukausierä on tällöin esimerkin mukaiselle 1 000 € lainalle 16.56 € sisältäen yhteensä 120 maksuerää. Lainan, korkojen ja kulujen yhteismäärä on edellä mainitun esimerkein 1 987 €, joista kulujen osuus on 600 € ja korkojen osuus on 387 €.
Lainojen kilpailutus näillä palveluilla on maksutonta eikä velvoita hyväksymään yhtään lainatarjousta.
Voiko pankista saada lainaa vanhojen velkojen maksamiseen?
 Kyllä. Pankista voi hakea uutta lainaa yhden tai useamman nykyisen velan maksamiseen, jos hakijan maksukyky ja luottokelpoisuus ovat riittävät.
Pankkilainalla voidaan maksaa pois esimerkiksi seuraavia velkoja:
- Kulutusluotot ja pienlainat
- Pikavipit
- Luottokorttivelat
- Joustoluotot ja tililuotot
- Osamaksurahoitukset
- Aiemmin otetut vakuudettomat lainat
Lainaa voidaan hakea joko yhden velan korvaamiseen tai useiden velkojen maksamiseen samalla kertaa.
Yhden uuden velan maksaminen uudella pankkilainalla tarkoittaa samaa kuin lainan jälleenrahoitus.
Jos tavoitteena on maksaa pois useita luottoja yhdellä uudella lainalla, kyseessä on niin sanottu yhdistelylaina.
Pankille tärkeintä on, että hakija kykenee maksamaan uuden lainan takaisin. Lainaa ei siis myönnetä automaattisesti sillä perusteella, että uusi rahoitus käytettäisiin vanhojen velkojen maksamiseen.
Tarvitsetko pankista lainaa velkojen maksuun? Vertaile pankit Omalainalla
Millä ehdoilla pankki myöntää lainaa velkojen maksuun?
Pankki voi myöntää lainaa velkojen maksuun, jos hakijan taloudellinen tilanne täyttää luotonmyöntämisen edellytykset. Arvioinnissa huomioidaan tulot, menot, velat ja muut takaisinmaksukykyyn vaikuttavat tekijät.
Tavallisia lainanmyöntämisen edellytyksiä ovat:
- Riittävät tulot: Palkka, eläke, yrittäjätulot tai muut pankin hyväksymät tulot
- Riittävä maksuvara: Välttämättömien menojen jälkeen jää rahaa lainan kuukausierien maksamiseen
- Luottokelpoisuus: Maksuhäiriömerkinnät vaikeuttavat merkittävästi lainan saamista
- Täysi-ikäisyys: Hakijan on oltava vähintään 18-vuotias, mutta pankilla voi olla korkeampikin ikäraja
- Hyväksyttävä lainasumma: Haetun rahoituksen on oltava suhteessa hakijan maksukykyyn
- Hakijan tunnistaminen: Pankki edellyttää henkilöllisyyden luotettavaa todentamista
Pankkien hakijavaatimukset vaihtelevat. Esimerkiksi joidenkin lainanantajien vähimmäistulot voivat olla korkeammat kuin toisten.
Yleispätevää kuukausittaista vähimmäispalkkaa pankkilainan saamiseksi ei ole.
Myös lainan vakuudellisuus voi vaikuttaa luotonmyöntämiseen.
Tavallinen vakuudeton laina ei edellytä omaisuuden panttaamista. Vakuudellisessa lainassa pankki puolestaan edellyttää esimerkiksi asuntoa lainan vakuudeksi.
Pankkilainan saamisen tärkeimmät edellytykset ovat riittävä takaisinmaksukyky, pankin hyväksymät tulot ja luottokelpoisuus. Pankki tarkistaa hakijan nykyiset velat, kuukausittaiset menot ja maksuhistorian. Lainan myöntäminen perustuu kokonaisarvioon, eikä vanhojen velkojen maksaminen uudella lainalla takaa myönteistä luottopäätöstä.
Voiko työtön tai määräaikaisessa työsuhteessa oleva saada lainaa?
Työttömyys tai määräaikainen työsuhde ei automaattisesti estä lainan saamista.
Pankki arvioi, ovatko hakijan etuudet riittäviä ja kuinka pitkään niiden voidaan odottaa jatkuvan, ennen kuin se myöntää lainaa ilman tuloja.
Määräaikaisessa työsuhteessa oleva voi saada lainaa, jos hänen tulonsa ja muut taloudelliset olosuhteensa täyttävät pankin vaatimukset.
Myös lainan saaminen pienillä tuloilla on mahdollista vain, jos maksukyky riittää.
Jos tulot eivät kata välttämättömiä menoja ja nykyisiä velkoja, uuden lainan hakemisen sijaan kannattaa selvittää mahdollisuus esimerkiksi uusiin maksusuunnitelmiin.
Miten pankki arvioi nykyiset velat ja maksukyvyn?
 Pankki selvittää lainahakemuksesta, kuinka paljon hakijalla on ennestään velkaa ja jääkö hänen tuloistaan riittävästi rahaa uuden lainan takaisinmaksuun.
Arvioinnissa tarkastellaan esimerkiksi asumiskustannuksia, muita välttämättömiä menoja, nykyisiä lainoja ja mahdollisia maksuviivästyksiä.
Pankki hyödyntää myös positiivista luottotietorekisteriä, josta luotonantajat saavat tietoa ilmoitetuista luotoista ja tuloista.
Mitä pankki tarkistaa lainahakemuksesta?
| Arvioitava asia | Miksi pankki tarkistaa sen? |
|---|---|
| Säännölliset tulot | Osoittavat mahdollisuutta maksaa lainaa takaisin |
| Asumis- ja elinkustannukset | Vaikuttavat käytettävissä olevaan maksuvaraan |
| Nykyiset lainat | Kertovat hakijan velkarasituksesta |
| Positiivinen luottotietorekisteri | Sisältää tietoja ilmoitetuista luotoista ja tuloista |
| Luottotiedot | Antavat tietoa mahdollisista maksuhäiriöistä |
| Haettu lainasumma | Vaikuttaa uuden lainan takaisinmaksun kuormittavuuteen |
| Lainan käyttötarkoitus | Auttaa arvioimaan, korvataanko vanhaa velkaa |
Otetaan kuvitteellinen esimerkki, jossa hakijalla on kolme velkaa ja vakituiset tulot.
Hakijalla on kolme nykyistä luottoa, joiden jäljellä oleva pääoma on yhteensä 15 000 euroa.
Hänen nettotulonsa ovat 2 600 euroa kuukaudessa, ja nykyisten luottojen kuukausierät ovat yhteensä 460 euroa. Hakijalla ei ole maksuhäiriömerkintöjä.
Hän hakee pankista 15 000 euron lainaa, jolla kaikki kolme nykyistä velkaa maksettaisiin pois.
Pankki arvioi, riittävätkö hakijan tulot uuden lainan kuukausierään hänen muiden menojensa jälkeen.
Vaikka uusi laina pienentäisi kuukausittaista maksurasitusta, pankki voi hylätä hakemuksen, jos maksukyky arvioidaan riittämättömäksi.
Lainan myöntämiseen vaikuttaa siis kokonaismaksukyky, ei pelkästään vanhojen lainojen yhteenlaskettu määrä.
Miten lainan käyttötarkoitus ilmoitetaan hakemuksessa?
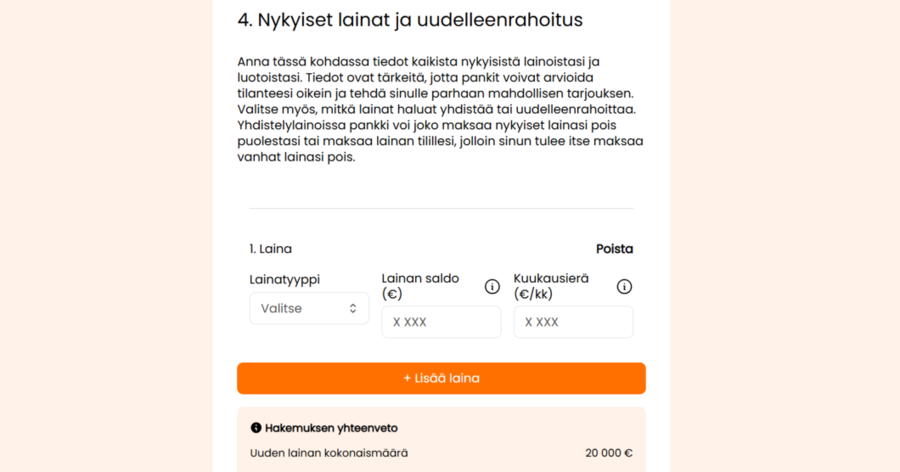
Kun haet pankista lainaa vanhojen velkojen maksamiseen, ilmoita lainan todellinen käyttötarkoitus hakemuksessa.
Hakemuslomakkeessa voi olla esimerkiksi vaihtoehto ”lainojen yhdistäminen” tai ”nykyisten lainojen takaisinmaksu”.
Jos sopivaa vaihtoehtoa ei ole, voit tarvittaessa antaa lisätietoja hakemuksen vapaassa tekstikentässä tai pankin pyytäessä tarkennuksia.
Pankki voi pyytää selvityksen siitä, mitkä lainat uudella rahoituksella aiotaan maksaa pois. Vanhojen velkojen tiedot kannattaa siis selvittää jo valmiiksi.
Mitä eroa on vanhojen velkojen korvaamisella ja lisävelan ottamisella?
On tärkeää erottaa toisistaan tilanteet, joissa uusi pankkilaina korvaa nykyistä velkaa tai kasvattaa velkamäärää.
| Tilanne | Vaikutus velkamäärään |
|---|---|
| Uudella pankkilainalla maksetaan vanhat velat kokonaan pois | Vanha velka korvautuu uudella lainalla |
| Uusi laina käytetään muuhun tarkoitukseen ja vanhat velat jäävät voimaan | Kokonaisvelkamäärä kasvaa |
| Uudella lainalla maksetaan vain osa vanhoista veloista | Osa nykyisistä veloista jää maksettavaksi |
Esimerkiksi 10 000 euron uuden lainan ottaminen ei pienennä velkamäärää, jos aikaisemmat 10 000 euron velat jäävät kokonaan voimaan. Tällöin velkapääomaa on yhteensä 20 000 euroa!
Kun uusi laina käytetään kokonaan vanhojen velkojen maksamiseen, velkapääoma pysyy lähtökohtaisesti samalla tasolla, mutta korot, kulut ja takaisinmaksuaika voivat muuttua.
Pankki voi huomioida arvioinnissaan, onko uusi rahoitus tarkoitettu velkojen korvaamiseen vai lisäkulutukseen.
Miten pankkilainalla maksetaan vanhat velat pois?
Kun lainahakemus hyväksytään, pankki voi maksaa vanhat velat suoraan aikaisemmille luotonantajille tai siirtää lainasumman hakijan tilille.
Menettely riippuu pankista ja lainatuotteesta.
Velkojen poismaksuun liittyvät käytännöt kannattaa selvittää ennen uuden lainasopimuksen hyväksymistä.
Toimi seuraavasti:
- Selvitä nykyisten velkojen ajantasaiset loppusaldot
- Kilpailuta laina velkojen maksuun lainanvälittäjän avulla ja vertaile saamiasi tarjouksia
- Tarkista uuden lainan korko, kulut ja takaisinmaksuaika
- Varmista, maksaako pankki vanhat velat vai hoidatko maksut itse
- Maksa vanhat velat kokonaan pois sovitulla tavalla
- Tarkista, että maksut ovat kirjautuneet luotonantajille ja irtisano tarpeettomiksi jääneet jatkuvat luottosopimukset
Vanhan lainan loppusaldo voi poiketa jäljellä olevasta pääomasta kertyneiden korkojen tai muiden sopimuksen mukaisten kustannusten vuoksi.
Jos vanha laina on jatkuva luotto, esimerkiksi joustoluotto, pelkkä velkasaldon maksaminen nollaan ei automaattisesti päätä sopimusta.
Tarkemmat ohjeet velkojen poismaksuun löytyvät lainojen yhdistämistä käsittelevästä oppaastamme.
Tarvitsetko pankista lainaa velkojen maksuun? Vertaile pankit Omalainalla
Mitä hyötyä pankkilainasta voi olla?
 Jos uusi laina on nykyisiä velkoja edullisempi, korkokulut ja muut lainanhoitokustannukset voivat pienentyä.
Yksi pankkilaina voi myös helpottaa taloudenhallintaa, kun usean luoton sijaan maksettavana on yksi kuukausierä.
Kun kuukausittaisia laskuja on useita, jokin voi jäädä maksamatta, jolloin myöhästymismaksujen ja viivästyskorkojen riski kasvaa.
Uuden lainan kuukausierää voidaan joissakin tilanteissa pienentää takaisinmaksuaikaa pidentämällä. Pitkä laina-aika voi kuitenkin kasvattaa kokonaiskustannuksia.
Jos nykyiset velat korvataan uudella lainalla mutta velkaantuminen jatkuu, taloudellinen tilanne voi huonontua entisestään.
Tutustu myös oppaaseen miten eroon velkakierteestä.
Voiko pankista saada lainaa velkojen maksuun ilman luottotietoja?
Pankkilainan saaminen ilman puhtaita luottotietoja on yleensä vaikeaa, sillä maksuhäiriömerkintä heikentää merkittävästi mahdollisuuksia saada uusi vakuudeton kulutusluotto.
Pankki arvioi hakijan maksukyvyn ja luottokelpoisuuden ennen lainapäätöstä. Se, että uutta lainaa haetaan vanhojen velkojen maksamiseen, ei yksin riitä lainan myöntämiseen.
Jos sinulla on maksuhäiriömerkintä tai velkoja ulosotossa, voit selvittää mahdollisuutesi nykyisten velkojen maksujärjestelyihin.
Yksi vaihtoehto voi olla Takuusäätiön takaama järjestelylaina, jos sen myöntämisedellytykset täyttyvät. Joissain tilanteissa saatat päästä yksityishenkilön velkajärjestelyyn.
Lisätietoa löydät oppaastamme laina ilman luottotietoja.
Milloin uusi pankkilaina ei ole järkevä ratkaisu?
Uuden pankkilainan ottaminen vanhojen velkojen maksamiseen ei kannata, jos se pahentaa taloudellista tilannetta tai tekee velkojen takaisinmaksusta liian kallista.
Erityistä harkintaa tarvitaan seuraavissa tilanteissa:
- Uuden lainan korko on korkea: Uusi pankkilaina voi tulla nykyisiä velkoja kalliimmaksi
- Takaisinmaksuaika pitenee huomattavasti: Kuukausierä pienenee, mutta kokonaiskorkokulut voivat kasvaa
- Tulot eivät riitä lainanhoitoon: Uusi laina ei poista takaisinmaksukykyyn liittyvää ongelmaa
- Vanhoja velkoja ei makseta pois: Kokonaisvelkamäärä kasvaa uuden lainan myötä
- Laina edellyttää vakuutta: Maksuongelmat voivat vaarantaa pantatun omaisuuden
Pankkilainan ottaminen velkojen maksamiseen voi helpottaa taloudenhallintaa, vaikka kokonaiskustannukset eivät pienenisi. Tällöin on kuitenkin tärkeää arvioida, onko uusi maksusuunnitelma realistinen.
Miten välttää lisävelkaantuminen?
Vanhojen velkojen maksaminen uudella lainalla ei yksin estä lisävelkaantumista.
Jos luottokortit ja tililuotot jäävät käyttöön, niiden luottorajat voivat mahdollistaa uuden velan kertymisen.
Tarpeettomat jatkuvat luottosopimukset kannattaa siksi irtisanoa vanhojen velkojen maksamisen jälkeen.
Voit myös harkita vapaaehtoista luottokieltoa.
Se on maksuton keino, jonka avulla voi rajoittaa uuden luoton saamista ja hallita omaa taloutta. Se ei kuitenkaan estä jo olemassa olevan luoton käyttämistä.
Tutustu myös oppaaseen lainaa ylivelkaantuneelle.
Mitä tehdä, jos pankki ei myönnä lainaa velkojen maksuun?
Jos pankki hylkää lainahakemuksen, selvitä ensin, mistä päätös mahdollisesti johtuu.
Syynä voivat olla esimerkiksi liian pienet tulot, korkea velkamäärä, maksuhäiriömerkintä tai pankin arvio siitä, ettei maksukyky riitä uuteen lainaan.
Voit tutustua myös oppaaseen miksi en saa lainaa, jossa käymme tarkemmin läpi tavallisia syitä kielteisille lainapäätöksille.
Vaihtoehtoja uudelle pankkilainalle:
- Neuvottele nykyisten luotonantajien kanssa: Voit pyytää esimerkiksi pidempää maksuaikaa ja pienempää kuukausierää tai muuta maksujärjestelyä. Lainaehtojen muutokset eivät kuitenkaan ole automaattisia, ja niistä voi syntyä kuluja.
- Ota yhteyttä maksuttomaan talous- ja velkaneuvontaan: Oikeuspalveluviraston talous- ja velkaneuvonta auttaa selvittämään mahdollisuuksiasi esimerkiksi yksityishenkilön velkajärjestelyyn
- Selvitä Takuusäätiön tarjoamat vaihtoehdot: Takuusäätiön kautta saa neuvontaa sekä joissain tilanteissa myös pienlainan tai takauksen velkojen maksuun tarkoitetuille pankkilainalle
- Hae tarvittaessa muuta tukea: Seurakunnan diakoniatyö tarjoaa taloudellista tukea, neuvontaa ja apua velkojien kanssa neuvottelemisessa
Vielä yksi vaihtoehto on hyvinvointialueen myöntämä sosiaalinen luotto, jota voi joissain tilanteissa käyttää velkojen maksamiseen.
Miten haet lainaa pankista velkojen maksuun?
 Jos luottotietosi ovat kunnossa ja maksukykysi riittää, voit hakea lainaa nykyisten velkojen maksamiseen suoraan pankista tai lainanvälityspalvelun kautta.
Lainanvälityspalvelut voivat toimittaa yhden hakemuksen useille pankeille ja rahoitusyhtiöille.
Ennen hakemista kannattaa selvittää nykyisten velkojen kokonaismäärä, kuukausierät ja loppusaldot.
Täytä hakemus huolellisesti ja ilmoita lainan käyttötarkoitus oikein.
Mitä asiakirjoja pankki voi pyytää?
Pankki voi pyytää esimerkiksi seuraavia tietoja:
- Henkilö- ja yhteystiedot
- Työsuhdetta ja tuloja koskevat tiedot
- Palkkalaskelmat, tiliotteet tai muut tulotositteet
- Asumismenot ja muut säännölliset kulut
- Nykyisten lainojen määrät ja kuukausierät
- Tiedot uuden lainan käyttötarkoituksesta
Pankki voi tarkistaa tulotietoja rekistereistä ja pyytää täydentäviä asiakirjoja tarvittaessa.
Varmista, että ilmoitat hakemuksessa kaikki pyydetyt tiedot oikein.
Miten vertailet lainatarjouksia?
 Kun saat lainatarjouksia, vertaile niiden todellisia vuosikorkoja, takaisinmaksuaikoja ja kokonaiskustannuksia.
Erityisesti kannattaa tarkistaa, kuinka paljon lainaa jää yhteensä maksettavaksi nykyisiin velkoihin verrattuna.
Lainatarjousten pyytäminen ei velvoita hyväksymään lainaa.
Muistathan, että sinun kannattaa hakea lainaa pankista velkojen maksuun vain sellaisella takaisinmaksuajalla ja kuukausierällä, jotka sopivat omaan talouteen.
Yhteenveto
Pankista voi saada lainaa vanhojen velkojen maksamiseen, jos hakijan maksukyky ja luottokelpoisuus täyttävät pankin vaatimukset.
Lainapäätökseen vaikuttavat muun muassa tulot, menot, nykyinen velkamäärä ja maksuhistoria.
Hakemuksessa kannattaa ilmoittaa selkeästi, että uusi laina käytetään olemassa olevien velkojen poismaksuun.
Jos luottotiedot ovat kunnossa ja maksukyky riittää, voit vertailla eri pankkien lainatarjouksia.
Jos maksukyky ei riitä, kannattaa selvittää muita vaihtoehtoja yhdessä talous- ja velkaneuvojan kanssa.
Tarvitsetko pankista lainaa velkojen maksuun? Vertaile pankit Omalainalla
Usein kysytyt kysymykset
Alla käymme läpi usein kysyttyjä kysymyksiä, joita nousee esiin velkojen maksuun otettavista pankkilainoista.
Voinko saada pankkilainan, jos minulla on maksuhäiriömerkintä?
Maksuhäiriömerkintä vaikeuttaa huomattavasti tavallisen pankkilainan saamista. Pankki arvioi hakijan luottokelpoisuuden ja maksukyvyn ennen lainapäätöstä. Jos uutta lainaa ei myönnetä, kannattaa selvittää muita velkojen järjestelyvaihtoehtoja.
Paljonko voin saada lainaa velkojen maksuun?
Myönnettävä lainasumma riippuu hakijan tuloista, menoista, nykyisistä veloista ja pankin ehdoista. Vakuudettomia lainoja voidaan tarjota jopa 70 000 euroon asti, mutta jokaisen hakijan enimmäislainasumma määräytyy henkilökohtaisen maksukyvyn perusteella.
Mitä asiakirjoja pankki pyytää velkojen maksuun tarkoitettua lainaa varten?
Pankki voi pyytää esimerkiksi palkkalaskelmia, tiliotteita, eläketodistuksia tai yrittäjän tuloselvityksiä. Lisäksi tarvitaan usein tietoja nykyisistä veloista ja niiden kuukausieristä. Tarkat vaatimukset vaihtelevat lainanantajittain.
Voiko vakuus tai yhteishakija auttaa saamaan pankkilainan velkojen maksamiseen?
Vakuus tai maksukykyinen yhteishakija voi parantaa lainan saamisen mahdollisuuksia, mutta ei takaa myönteistä päätöstä. Vakuudelliseen lainaan liittyy myös riski pantatun omaisuuden menettämisestä, jos lainan takaisinmaksu epäonnistuu.
Miten haen pankkilainaa vanhojen velkojen maksamiseen?
Selvitä ensin nykyisten velkojen loppusaldot ja oma maksuvarasi. Täytä sen jälkeen pankin tai lainanvälittäjän hakemus ja ilmoita lainan käyttötarkoitukseksi nykyisten velkojen maksaminen. Vertaile saamiasi lainatarjouksia ennen sopimuksen hyväksymistä.
Milloin laina velkojen maksuun ei ole järkevä vaihtoehto?
Uutta pankkilainaa ei yleensä kannata ottaa, jos se lisää merkittävästi kokonaiskustannuksia tai kuukausierät eivät sovi omaan talouteen. Jos nykyisten velkojen maksaminen on jo vaikeaa, kannattaa selvittää vaihtoehdot talous- ja velkaneuvojan kanssa.
Lähteet ja viitteet:
- Finlex: Korkolaki
- Vero.fi: Vapaaehtoinen luottokielto
- Oikeuspalveluvirasto: Talous- ja velkaneuvonta
- Suomen evankelis-luterilainen kirkko: Rahahuolet
- Takuusäätiö: Takuusäätiön takaus
