
Viimeksi päivitetty 29.10.2026 Kirjoittanut Markku Heikkinen
 Lainojen yhdistäminen tarkoittaa useiden nykyisten lainojen korvaamista yhdellä uudella lainalla.
Se voi pienentää korkokuluja, alentaa kuukausierää ja helpottaa taloudenhallintaa.
Tässä oppaassa kerromme, miten lainojen yhdistäminen tapahtuu ja paljonko sillä voi säästää. Annamme myös vaiheittaiset ohjeet, säästölaskelman ja vinkit lainojen yhdistämiseen.
Yhdistä lainat alla olevien palveluiden avulla. Ne kilpailuttavat lainojen yhdistämiseen sopivat lainat maksutta ja ilman lainanottopakkoa.
Yhdistä lainat – pienin korko löytyy täältä marraskuussa

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:4,19 - 20 %
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Ikä vähintään 18 vuotta
- Suomalainen henkilöturvatunnus
- Suomalainen pankkitili
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,26% laskettuna tyypilliselle lainasummalle 10000€, kun takaisinmaksuaika on 5 vuotta, tilinhoitomaksu 5€, avausmaksu 0€ ja esimerkkikorko 5,0%.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:4 - 20 %
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Ikäraja 18 vuotta
- Tuloja säännöllisesti
- Puhtaat luottotiedot
Esimerkki: Kun lainasumma on 10 000€, korko 7%, takaisinmaksuaika 5 vuotta ja avausmaksu 0€, kuukausierä on 198,01€, takaisinmaksettava summa 11880,6€ ja todellinen vuosikorko 7,23%.

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:6 - 20 %
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Ikäraja 18 vuotta
- Puhtaat luottotiedot ja osoite Suomessa
- Vähimmäistulot 850 €/kk tuloilla
Esimerkki: nimelliskorko 6,99 % ja todellinen vuosikorko 7,9 %, kun lainan määrä on 15 000 euroa, laina-aika on 10 vuotta (sis. avausmaksu 0€ ja tilinhoitomaksu 5 €/kk).
Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:Viitekorko +
4,19 - 20 %
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- 20 vuoden ikäraja
- Vähintään 7200 € vuositulot
- Puhtaat luottotiedot
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,74% laskettuna lainasummalle 15 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80%. Takaisinmaksettava summa on tällöin 19 294 €, eli 201 €/kk.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:5,90 - 20 %
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Ikäraja 18 vuotta
- Vähimmäistulot 800 €/kk
- Suomalainen pankkitili ja henkilötunnus

Todellinen vuosikorko laskettuna 1 000 € luotolle 10 vuoden takaisinmaksuajalla on 16.87%, mikäli korkoihin ja kuluihin sisältyy: Vuosikorko 6.90%, kuukausittainen tilinhoitopalkkio 5 € ja lainan avausmaksu 0 €. Kuukausierä on tällöin esimerkin mukaiselle 1 000 € lainalle 16.56 € sisältäen yhteensä 120 maksuerää. Lainan, korkojen ja kulujen yhteismäärä on edellä mainitun esimerkein 1 987 €, joista kulujen osuus on 600 € ja korkojen osuus on 387 €.
Mitä lainojen yhdistäminen tarkoittaa?
Lainojen yhdistäminen tarkoittaa useiden nykyisten velkojen maksamista pois yhdellä uudella lainalla.
Tavoitteena on korvata esimerkiksi kulutusluotot, pikavipit ja luottokorttivelat yhdellä kuukausierällä sekä mahdollisesti pienentää lainanhoitokustannuksia.
| Ominaisuus | Tiedot |
|---|---|
| Mitä tarkoittaa? | Useiden nykyisten lainojen korvaamista yhdellä uudella lainalla |
| Mitä lainoja voi yhdistää? | Kulutusluotot, pikavipit, luottokorttivelat ja osamaksut |
| Tavoite | Pienemmät lainakulut, yksi kuukausierä ja selkeämpi taloudenhallinta |
| Miten se tapahtuu? | Haetaan uusi laina, jolla maksetaan vanhat velat pois |
| Tarvitaanko vakuuksia? | Ei, jos kyseessä on vakuudeton yhdistelylaina |
| Paljonko voi säästää? | Riippuu nykyisten velkojen ja uuden lainan koroista, kuluista sekä takaisinmaksuajasta |
| Milloin kannattaa? | Kun uusi laina on kokonaiskustannuksiltaan edullisempi ja kuukausierä sopii maksukykyyn |
| Miten aloittaa? | Selvitä velkasaldot, pyydä lainatarjouksia ja vertaile niitä |
Yhdistäminen kannattaa, jos uusi laina on kokonaiskustannuksiltaan edullisempi ja takaisinmaksusuunnitelma sopii omaan talouteen.
Kaikki alkaakin lainojen yhdistelyyn tarkoitetun lainan kilpailutuksesta.
Kilpailuttamisvaihetta ei tarvitse stressata etukäteen, sillä kokosimme alle selkeät ohjeet lainojen yhdistämistä suunnittelevalle.
Miten lainojen yhdistäminen tapahtuu?
 Lainojen yhdistäminen tapahtuu hakemalla uusi laina, jolla maksetaan pois useita nykyisiä velkoja.
Lainaa voi hakea suoraan joltain luotonantajalta tai lainankilpailutuspalvelun (kuten Omalainan) kautta, jolloin saat yhdellä hakemuksella useita lainapäätöksiä ja pääset valitsemaan sinulle sopivimman lainan.
Yhdistä lainat näin:
- Siirry tästä Omalainan hakemuslomakkeelle
- Valitse lainasumma (500-70 000 euroa) ja toivottu laina-aika (1-20 vuotta) ja täytä hakemus loppuun
- Omalaina toimittaa valmiin hakemuksen kaikille yhteistyökumppaneilleen (noin 20 pankkia ja rahoituslaitosta)
- Tarjoukset valmistuvat nopeimmillaan parissa minuutissa, mutta voit rauhassa vertailla niitä
- Valitse paras yhdistelylaina ja allekirjoita lainasopimus sähköisesti
- Nopeimmillaan saat lainan tilillesi vielä saman päivän aikana: käytä laina vanhojen luottojen takaisinmaksuun, niin jatkossa lyhennät vain yhtä lainaa
Palvelun käyttäminen ei maksa senttiäkään eikä sido sinua mihinkään. Jollet löydä sopivaa lainaa lainojen yhdistämiseen, voit vain sulkea selaimen.
Omalainan hakemuksella on kaksi kohtaa, joihin toivomme sinun kiinnittävän erityistä huomiota.
Heti alussa sinulta tiedustellaan uuden lainan käyttötarkoitusta:
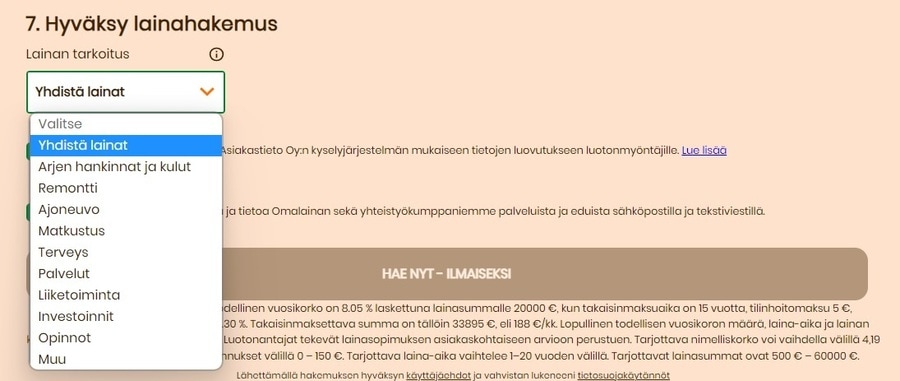
Valitse käyttötarkoitukseksi ”Yhdistä lainat”, jotta luotonantajat saavat oikean tiedon siitä, että aiot maksaa nykyiset velkasi pois uudella lainalla.
Hakemuksen loppupuolella sinulta kysytään, millaisten lainojen yhdistämistä suunnittelet. Kohta näyttää tältä:
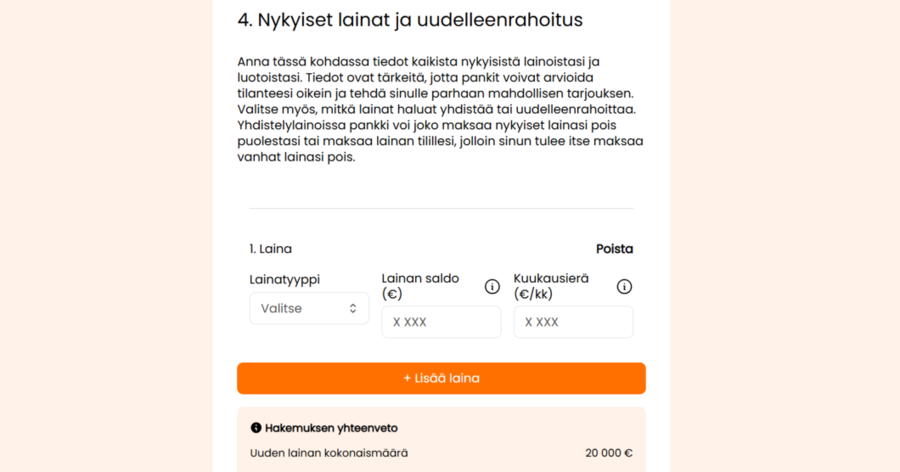
Täytä lainojen tiedot huolellisesti ja merkitse, mitkä kaikki lainat yhdistetään uudella lainalla.
Muutamat pankit lupaavat, että vanhat lainat maksetaan pois puolestasi.
Tavallisempaa on, että laina maksetaan tilillesi, minkä jälkeen yhdistät lainat itsenäisesti.
Lopputulos on molemmissa tapauksissa sama: jäljelle jää vain yksi laina. Velkapääoma pysyy lähtökohtaisesti samana, mutta kulut voivat pienentyä.

Mitkä lainat ja velat voi yhdistää?
Lainojen yhdistäminen onnistuu useimpien vakuudettomien lainojen kohdalla.
Yhdistettäviä velkoja voivat olla esimerkiksi:
- Kulutusluotot: Pankkien ja rahoitusyhtiöiden myöntämät vakuudettomat lainat
- Pikavipit: Pienlainat, joiden korot ja kulut voivat olla korkeita – lainojen yhdistäminen auttaa pääsemään eroon pikavipeistä
- Luottokorttivelat: Käytössä olevat luottokorttiluotot – yhdistä luottokorttivelat ensin ja sulje sitten ylimääräiset kortit
- Osamaksut: Esimerkiksi huonekalujen ja elektroniikan osamaksusopimukset – vältä uusia osamaksuja, niin voit päästä veloista eroon lopullisesti
- Joustoluotot: Jatkuvat luotot, joilta voi nostaa luottoa käyttöön aina tarpeen mukaan
Asuntolainat, opintolainat ja muut erityisehtoiset tai vakuudelliset lainat kannattaa yleensä kilpailuttaa erikseen.
Ennen lainojen yhdistämistä selvitä kaikkien velkojen jäljellä olevat saldot ja takaisinmaksukulut. Varmista myös, että uusi laina riittää vanhojen velkojen poismaksamiseen.
Kuka voi yhdistää lainat yhdeksi lainaksi?
 Voit yhdistää lainat yhdeksi suuremmaksi lainaksi, jos täytät lainanhakijan perusedellytykset.
Hakijan perusvaatimukset:
- Täysi-ikäisyys
- Vakituinen osoite Suomessa
- Säännölliset tulot
- Riittävä maksukyky
- Puhtaat luottotiedot
Saat lainatarjouksen vain niiltä pankeilta, joiden kriteerit täytät.
Artikkelin loppupuolella kerromme, miten lainojen yhdistäminen voi onnistua, jos sinulla on maksuhäiriömerkintä.
Onnistuuko lainojen yhdistäminen toisen henkilön kanssa?
Kyllä, voit yhdistää vanhat lainat yhteishakijan kanssa.
Rinnakkaishakijan kanssa lainojen yhdistäminen voi onnistua todennäköisemmin kuin yksin.
Toinen hakija lisää luotonantajien luottamusta lainan takaisinmaksun onnistumiseen, joten yhdessä voitte saada suuremman ja edullisemman järjestelylainan.
Toinen hakija parantaa lainansaantimahdollisuuksia etenkin:
- Työttömänä
- Hoitovapaalla
- Opiskelijana (ensisijainen laina opiskelijalle on toki opintolaina)
- Hiljattain aloittaneena yrittäjänä
- Ilman luottotietoja
Jos teille molemmille on kertynyt velkaa, voitte yhdistää kerralla molempien nykyiset lainat.
Miten valita edullisin lainojen yhdistäminen?
 Edullisin vaihtoehto lainojen yhdistämiseen on laina, missä on pienimmät kokonaiskulut koko laina-aika huomioiden.
Lainan kuluja ovat korko, tilinhoitomaksu ja mahdollinen avausmaksu.
Taloudellinen tilanteesi vaikuttaa siihen, millainen yhdistelylainan korko on.
Jos takaisinmaksukykysi on vahva, voit saada lainaa pankista velkojen maksuun matalalla korolla.
Kuluttajansuojalaki asettaa korolle ylärajan.
Kuluttajaluoton maksimikorko on korkolain mukainen viitekorko + 15 % (yhteensä enintään 20 %). Muiden luottokustannusten enimmäismäärä on 0,01 % päivässä luottorajasta tai luoton määrästä laskettuna (korkeintaan 150 €/vuosi).
Pelkkä korko ei kuitenkaan riitä edullisimman lainan löytämiseen.
Katso alta, miten edullisin lainojen yhdistäminen valitaan.
Todellinen vuosikorko
Todellinen vuosikorko huomioi lainan kaikki korot ja kulut, joita ovat siis:
- Yhdistelylainan korko
- Kuukausittainen tilinhoitomaksu
- Mahdollinen avausmaksu
Vertaile saamiasi tarjouksia sen mukaan, missä on edullisin todellinen vuosikorko ja pienimmät kokonaiskustannukset.
Näin sinulle löytyy halvin lainojen yhdistäminen.
Laina-ajan vaikutus kokonaiskustannuksiin
Vertaile korkojen lisäksi laina-aikaa ja kokonaiskustannuksia.
Tyypillinen maksuaika on 1-15 vuotta. Pisimmillään takaisinmaksuaika voi olla jopa 20 vuotta.
Pitkä maksuaika tarkoittaa sitä, että lainassa on pienempi kuukausierä.
Pienen kuukausierän laina voi helpottaa taloustilannettasi.
Tämä on yksi syy sille, miksi myös oikeuslaitoksen Oikeus.fi-sivustolla suositellaan lainojen yhdistämistä.
Pitkä maksuaika kuitenkin kasvattaa lainan kokonaiskustannuksia.
Alla on yksi esimerkki siitä, miten laina-aika lisää lainanhoitokuluja:
| Lainaesimerkki | 5 vuotta | 10 vuotta | 15 vuotta |
|---|---|---|---|
| Lainasumma: | 10 000 € | 10 000 € | 10 000 € |
| Korko: | 7 % | 7 % | 7 % |
| Tilinhoitopalkkio: | 5 €/kk | 5 €/kk | 5 €/kk |
| Kuukausierä: | 203,95 € | 123,07 € | 97,97 € |
| Kokonaiskulut koko laina-ajalta: | 12 237,14 € | 14 769,00 € | 17 635,01 € |
Jos laina-aika on 5 eikä 15 vuotta, lainan kokonaiskustannuksissa säästää 5397,87 euroa.
Lyhin laina-aika ei ehkä ole mahdollinen, sillä tuossa vaihtoehdossa on 105,98 euroa suurempi kuukausierä kuin pisimmän maksuajan vaihtoehdossa.
Huomaathan, että pääset eroon veloista ja lainoista nopeammin tekemällä siihen ylimääräisiä lyhennyksiä.
Voit myös maksaa koko lainan kerralla pois, jos tilanteesi sen sallii. Tämä on KKV:n mukaan lakisääteinen oikeutesi.
Paljonko lainojen yhdistämisellä voi säästää?
Yhdistämällä lainat voit säästää rahaa, koska:
- Isossa lainassa voi olla pienempi korko kuin pienissä
- Tilinhoitomaksuja on enää yksi
- Rahat riittävät paremmin lyhennyksiin: ei enää muistutus- ja perintäkuluja
Se, paljonko säästät, riippuu tietenkin täysin tilanteestasi.
Joissain tapauksissa voit säästää “vain” parikymppiä kuukaudessa. Sekin on selvää rahaa, millä saa lisää pelivaraa omaan talouteen.
Alta löytyy kuvitteellinen esimerkki, mikä auttaa hahmottamaan paremmin sitä, paljonko kulutusluottojen yhdistäminen yhden lainan alle voi tuoda säästöä.
Vanhoja lainoja on tässä yhteensä 15 000 euron edestä:
| Kulutusluotto | Autolaina | Remonttilaina | |
|---|---|---|---|
| Lainapääoma | 3000 € | 8000 € | 4000 € |
| Lainan korko | 19 % | 9 % | 13 % |
| Tilinhoitomaksu | 3,5 € | 12,50 € | 5 € |
| Kuukausierä | 113,93 € | 268,14 € | 140,84 € |
| Kokonaiskustannukset 3 vuoden maksuajalla: | 4 101,37 € | 9 652,87 € | 5 070,27 |
Korkokuluja ja tilinhoitomaksuja peritään sen verran paljon, että yhteensä maksettavaksi on lankeamassa 18 824,51 euroa.
Yhteenlasketut maksuerät ovat 522,91 euroa per kuukausi.
Esimerkkivelallisellemme tarjotaan mahdollisuutta yhdistää lainat.
Lainasumma tai laina-aika eivät muutu, mutta korot ja kulut kutistuvat reilusti:
| Yhdistelylaina | Muutos edelliseen | |
|---|---|---|
| Lainasumma: | 15 000 € | Ei muutu |
| Laina-aika: | 3 vuotta | Ei muutu |
| Korko: | 5 % | Useita prosenttiyksiköitä |
| Tilinhoitopalkkio: | 5 €/kk | 16 € vähemmän |
| Avausmaksu: | 0 € | - |
| Todellinen vuosikorko: | 5,89 % | Useita prosenttiyksiköitä |
| Kuukausierä: | 449,56 €/kk | 73,35 € vähemmän |
| Kokonaiskulut 3 vuoden maksuajalla: | 16 364,28 € | 2460,23 € vähemmän |
Yhdistämisen jälkeen kuukausittaiset maksuerät ovat 73,35 euroa pienempiä, ja velan kokonaiskulut pienenevät 2460,23 eurolla.
Säästyneet rahat voi käyttää vaikka puskurirahaston rakentamiseen. Puskurirahaston avulla voi saada yllättävät kulut maksettua ilman luottokortti- tai muuta velkaa.
Lainojen yhdistämisen hyvät ja huonot puolet
 Lainat kannattaa yhdistää halvimmalla mahdollisella tavalla.
Laske, kuinka paljon säästät, jos yhdistät lainat sinulle tarjotulla lainalla. Paras lainojen yhdistäminen tarkoittaa sitä, että säästät rahaa koko maksuaika huomioiden.
Lainojen yhdistämisessä on sekä hyötyjä että riskejä. Alla käymme läpi tärkeimmät tekijät, jotka kannattaa huomioida ennen uuden lainasopimuksen allekirjoittamista.
Lainojen yhdistämisen plussat
Lainojen yhdistämisellä olevat plussat:
- Voit yhdistellä lainoja aina 70 000 euroon saakka ja säästää rahaa koroissa sekä kuluissa
- Oman talouden hallinta selkeytyy
- Yhden kuukausittaisen maksuerän maksaminen on helpompaa kuin useamman
- Tarvittaessa voit pienentää kuukausierää pidentämällä laina-aikaa
On järkevää muistaa myös luottojen yhdistämiseen liittyvät varjopuolet. Otamme ne esille heti seuraavan otsikon alla.
Lainojen yhdistämisen miinukset
Miinuspuolet lainojen yhdistämisessä:
- Lainoja yhdistettäessä voi tulla valinneeksi liian tiukan maksuaikataulun
- Lainojen yhdistämisen helppous voi viedä huomion pois velkaantumisen syistä: voit esimerkiksi saada lainaa pelivelkoihin, mutta se ei välttämättä auta lopettamaan pelaamista
- Työttömän voi olla vaikea löytää pankkia, josta saisi tarvitsemaansa lainaa ilman tuloja
Ethän siis viritä budjettia liian tiukaksi, jotta selviät arjestasi ilman uutta lainaa. Lisäksi on hyvä miettiä sitä, miksi lainoja on päässyt kertymään, jotta velkakierre saataisiin kerralla poikki.
Milloin lainojen yhdistäminen ei kannata?
Lainojen yhdistäminen ei yleensä kannata, jos uusi laina tulee kokonaiskustannuksiltaan nykyisiä velkoja kalliimmaksi.
Pienempi kuukausierä ei yksin tarkoita säästöä, sillä pidempi takaisinmaksuaika voi kasvattaa korkokuluja.
Yhdistäminen ei välttämättä ole järkevää myöskään silloin, kun:
- Nykyisistä lainoista on jäljellä vain vähän maksettavaa
- Uuden lainan avausmaksut ja muut kulut ovat korkeat
- Laina-aika pitenee huomattavasti
- Kuukausierä ylittää todellisen maksukykysi
- Vanhojen velkojen tilalle kertyy jatkuvasti uusia luottoja
Jos velkojen maksaminen ei onnistu nykyisillä tuloillasi, uuden lainan ottaminen voi pahentaa taloudellista tilannetta.
Ennen päätöstä vertaile nykyisten velkojen jäljellä olevia maksuja uuden lainan kaikkiin kustannuksiin. Jos et pysty maksamaan velkojasi suunnitelmallisesti, kannattaa selvittää muiden velkajärjestelyratkaisujen mahdollisuudet.
Miksi lainojen yhdistäminen ei onnistu?
 Lainojen yhdistäminen ei onnistu, jos pankki hylkää lainahakemuksesi.
Mahdollisia syitä sille, miksi et saa lainaa lainojen yhdistämiseen:
- Maksuhäiriömerkintä
- Liian pienet tai epäsäännölliset tulot haettuun lainasummaan nähden
- Tulojen ja menojen erotuksen ei katsota riittävän lainan takaisinmaksuun
- Hakemuksella on virheitä (tiedot tarkastetaan eri tietokannoista!)
- Et täytä kyseisen pankin ikävaatimusta
- Et ole asunut tarpeeksi pitkään Suomessa
- Tilitapahtumissasi on maksusuorituksia rahapeliyhtiöille tai perintätoimistoille
- Toimit toisen henkilön lainan takaajana
- Kyseinen luotonantaja on lopettanut luotonannon lopullisesti tai tilapäisesti
Eri pankeilla on eri tavat arvioida lainanhakijan luottokelpoisuutta.
Juuri tämän takia kannattaa käyttää lainankilpailutuspalvelua, koska siten tavoittaa yhdellä hakemuksella mahdollisimman monta eri luotonantajaa.
Vaikka osa kieltäytyisi antamasta lainaa, osa voi nähdä taloustilanteesi paremmassa valossa erilaisten luotonmyöntökriteerien takia ja myöntää luoton, jolla voit yhdistellä lainat.
Mitä tehdä, jos lainojen yhdistäminen ei onnistu?
Näin parannat mahdollisuuksiasi lainojen yhdistämiseen:
- Etsi lainalle reaalivakuus
- Hae lainaa rinnakkaishakijan kanssa
- Hae pienempi summa, jotta voit maksaa pois edes osan veloista
- Säästä ja karsi kuluja tovi – lähetä uusi hakemus, kun taloudellinen tilanne on parempi
- Tee parhaasi luottotietojen palauttamiseksi ennen kuin yrität uudemman kerran yhdistää lainat
- Hae Takuusäätiön takaus järjestelylainalle (varaudu pitkään jonoon)
- Yhdistä lainasi hyvinvointialueelta haettavalla sosiaalisella luotolla
Kaksi viimeksi mainittua keinoa onnistuvat maksuhäiriömerkinnästä huolimatta. Myös yhteishakija ja reaalivakuus voivat auttaa lainojen yhdistämisessä ilman luottotietoja.
Yhteenveto: Kannattaako lainojen yhdistäminen?
Lainojen yhdistäminen tarkoittaa olemassa olevien lainojen poismaksua yhden uuden lainan avulla. Tavoitteena on pienentää lainanhoitokustannuksia ja helpottaa velkojen takaisinmaksua.
Jos vanhoja lainoja on vain yksi, kyseessä on yhden lainan uudelleenrahoitus eikä yhdistäminen.
Tässä artikkelissa annettujen ohjeiden avulla voit yhdistää kalliit lainat.
Oheinen taulukko auttaa hahmottamaan, milloin kannattaa yhdistää lainat ja milloin ei.
| Tilanne | Kannattaako yhdistäminen? |
|---|---|
| Uuden lainan kokonaiskulut ovat nykyisiä pienemmät | Yleensä kyllä |
| Kuukausierä pienenee vain laina-aikaa pidentämällä | Tarkista kokonaiskulut |
| Uusi laina on vanhoja lainoja kalliimpi | Yleensä ei taloudellista säästöä |
| Vanhat luottotilit jäävät käyttöön ja velkaantuminen jatkuu | Velkaantumisriski kasvaa |
| Nykyisistä lainoista ei selviä maksukyvyn puutteen vuoksi | Selvitä myös muut velkajärjestelykeinot |
Lainojen yhdistämisestä on paljon hyötyä.
Se voi auttaa velkakierteen katkaisemisessa.
Samalla oman talouden hallinnasta voi tulla helpompaa, onhan hoidettavia lainoja vähemmän ja mahdollisten säästöjen myötä rahaa jää muuhunkin.
Kannattaa kuitenkin muistaa, että lainapääoma ei häviä mihinkään yhdistelyn myötä. Suunnittele taloutesi niin, että saat lainan maksettua, ja vältä uusia lainoja.
Usein kysytyt kysymykset
Alta löytyy usein kysyttyjä kysymyksiä lainojen yhdistämisestä ja niihin selvittämiämme vastauksia.
Kuinka kauan lainojen yhdistäminen kestää?
Lainojen yhdistäminen kestää yleensä 1–5 arkipäivää. Lainahakemuksen täyttäminen vie muutaman minuutin, ja ensimmäiset lainatarjoukset voi saada jo saman päivän aikana. Lainan saamiseen ja vanhojen lainojen poismaksuun kuluva aika riippuu pankeista, tarvittavista asiakirjoista ja lainojen määrästä.
Millaisia kokemuksia lainojen yhdistämisestä löytyy?
Kokemuksemme mukaan lainojen yhdistämisen suurimmat hyödyt ovat taloudenhallinnan helpottuminen ja mahdolliset säästöt lainakuluissa. Olemme testanneet lainankilpailutuspalveluja ja havainneet eroja niiden hakemusprosesseissa ja käytettävyydessä. Todellinen säästö riippuu aina hakijan nykyisistä lainoista ja saamastaan uudesta lainatarjouksesta.
Onko lainojen yhdistämiselle vaihtoehtoja?
Toinen tapa on velkojen vyörytys. Muita keinoja velkaongelmiin ovat uusien maksusuunnitelmien laatiminen, velkojen kohtuullistaminen, velkojen päästäminen ulosottoon ja yksityishenkilön velkajärjestelyyn hakeutuminen.
Onnistuuko lainojen yhdistäminen asuntolainaan?
Edullisin tapa lainojen yhdistämiseen voisi olla lainojen yhdistäminen asuntolainaan, mutta pääsääntöisesti asuntolainaan voi yhdistää vain tietynlaiset remonttilainat. Kannattaa kysyä omalta pankilta, mitkä kulutusluotot voisit yhdistää asuntolainaasi.
Onko halvin lainojen yhdistäminen mahdollinen vain vakuuden kanssa?
Vakuus pienentää luotonantajan riskiä, eli voit saada halvemman lainan. Jos sinulla on tarjota lainalle reaalivakuus (vakuudeksi sopii esimerkiksi asunto), luottojen yhdistäminen toimii hieman eri tavalla. Aloita lähettämällä hakemus mahdollisimman moneen kivijalkapankkiin. Vertaile sitten tarjoukset ohjeillamme.
Milloin lainojen yhdistäminen ei kannata?
Lainojen yhdistäminen ei kannata, jos uusi laina on kokonaiskuluiltaan kalliimpi, laina-aika pitenee liikaa, velkaongelma johtuu jatkuvasta ylivelkaantumisesta tai talous- ja velkaneuvoja suosittelee jotain muuta ratkaisua.
Maksaako pankki vanhat velat pois puolestani?
Joissakin lainojen yhdistämiseen tarkoitetuissa lainoissa pankki maksaa vanhat velat suoraan luotonantajille. Toisissa tapauksissa uusi laina maksetaan hakijan tilille, jolloin hänen on maksettava vanhat velat itse. Tarkista menettely etukäteen. Varmista lopuksi, että vanhat velat on maksettu kokonaan ja tarpeettomat jatkuvat luotot on suljettu.
Lähteet ja viitteet:
- Oikeus.fi: Velkojen järjestely
- Finlex: Kuluttajansuojalaki
- Suomen Pankki: Korkolain mukainen viitekorko
- Takuusäätiö: Takauksen ehdot
- Kilpailu- ja kuluttajavirasto: Luoton ennenaikainen takaisinmaksu
