
Viimeksi päivitetty 14.9.2026 Kirjoittanut Laura Nieminen
 Metsälaina on metsän hankintaan tai metsätalouden investointeihin tarkoitettu laina.
Tällä sivulla kerromme, mitä tulee tietää, kun on hakemassa lainaa metsätilan ostoon.
Heti tästä alta löydät lainanvälittäjät, joiden kautta voit saada vakuudetonta lainaa metsän ostoon ja hoitoon.
Lainanvälittäjän avulla voit saada useita tarjouksia samasta lainasta ja valita sen, missä on sinulle sopivimmat ehdot.
Hae laina metsätilan ostoon täältä lokakuussa

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:4,19 - 20 %
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Ikä vähintään 18 vuotta
- Suomalainen henkilöturvatunnus
- Suomalainen pankkitili
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,26% laskettuna tyypilliselle lainasummalle 10000€, kun takaisinmaksuaika on 5 vuotta, tilinhoitomaksu 5€, avausmaksu 0€ ja esimerkkikorko 5,0%.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:4 - 20 %
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Ikäraja 18 vuotta
- Tuloja säännöllisesti
- Puhtaat luottotiedot
Esimerkki: Kun lainasumma on 10 000€, korko 7%, takaisinmaksuaika 5 vuotta ja avausmaksu 0€, kuukausierä on 198,01€, takaisinmaksettava summa 11880,6€ ja todellinen vuosikorko 7,23%.

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:6 - 20 %
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Ikäraja 18 vuotta
- Puhtaat luottotiedot ja osoite Suomessa
- Vähimmäistulot 850 €/kk tuloilla
Esimerkki: nimelliskorko 6,99 % ja todellinen vuosikorko 7,9 %, kun lainan määrä on 15 000 euroa, laina-aika on 10 vuotta (sis. avausmaksu 0€ ja tilinhoitomaksu 5 €/kk).
Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:Viitekorko +
4,19 - 20 %
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- 20 vuoden ikäraja
- Vähintään 7200 € vuositulot
- Puhtaat luottotiedot
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,74% laskettuna lainasummalle 15 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80%. Takaisinmaksettava summa on tällöin 19 294 €, eli 201 €/kk.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:5,90 - 20 %
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Ikäraja 18 vuotta
- Vähimmäistulot 800 €/kk
- Suomalainen pankkitili ja henkilötunnus

Todellinen vuosikorko laskettuna 1 000 € luotolle 10 vuoden takaisinmaksuajalla on 16.87%, mikäli korkoihin ja kuluihin sisältyy: Vuosikorko 6.90%, kuukausittainen tilinhoitopalkkio 5 € ja lainan avausmaksu 0 €. Kuukausierä on tällöin esimerkin mukaiselle 1 000 € lainalle 16.56 € sisältäen yhteensä 120 maksuerää. Lainan, korkojen ja kulujen yhteismäärä on edellä mainitun esimerkein 1 987 €, joista kulujen osuus on 600 € ja korkojen osuus on 387 €.
Mikä on metsälaina ja mihin sitä käytetään?
Metsälaina on laina, minkä käyttötarkoitus on esimerkiksi:
- Metsätilan osto
- Lisäpalstan hankinta
- Sisarusten osuuden lunastus sukupolvenvaihdoksessa
- Metsätalouden investoinnit (esimerkkeinä metsätiet, ojitukset, taimikonhoito ja metsänparannus)
Metsäkiinteistön ostoon käytettävän lainan vakuutena käytetään useimmiten ostettavaa metsätilaa. Lainalle saatetaan vaatia myös lisävakuuksia, kuten asuinkiinteistö tai arvopapereita.
Metsälainan voi saada myös vakuudettomana.
Tällä sivulla esiteltyjen lainanvälittäjien avulla voit kilpailuttaa lainan metsän ostoon aina 70 000 euroon saakka.
Lainatarjousten vertailussa kannattaa kiinnittää huomiota kuukausierään, todelliseen vuosikorkoon ja lainan kokonaiskustannuksiin koko laina-aika huomioiden.
Metsälainan vakuudet, luototussuhde ja laina-aika
 Pankki painottaa sekä hakijan maksukykyä että mahdollisia vakuuksia metsälainaa myöntäessään.
Jos olet ottamassa lainaa metsän ostoon, ostettava metsätila toimii yleensä lainan vakuutena.
Pankin hyväksymä vakuusarvo vaihtelee Metsälehden ja Kauppalehden keskustelupalstan mukaan yleensä välillä 40–70 % metsätilan käyvästä arvosta.
Etelä- ja Keski-Suomessa puuston kasvu ja sijainti saattavat nostaa metsän vakuusarvon korkeammaksi kuin Pohjois-Suomessa.
Esimerkki: Jos metsätilan arvo on 100 000 euroa ja pankki laskee sen vakuusarvoksi 70 %, metsätilan vakuusarvo euroissa on 70 000 €.
Luototussuhde tarkoittaa lainan määrän suhdetta vakuuden käypään arvoon. Se ilmaisee, kuinka suuren osan metsätilan hinnasta pankin tarjoama laina kattaa.
Rahoitusoppaiden mukaan pankit rahoittavat tyypillisesti 60–80 % metsätilan kauppahinnasta. Vaadittu omarahoitusosuus vaihtelee siis useimmiten välillä 20–40 % kauppahinnasta.
Jos sinulla ei ole tarpeeksi säästöjä, saatat voida korvata omarahoitusosuuden tarjoamalla lainalle lisävakuuksia.
Metsälainan takaisinmaksuaika sovitaan aina pankin kanssa. Isommissa metsätilakaupoissa laina-aika voi olla useita vuosia tai jopa vuosikymmeniä.
Esimerkkilaskelma: Metsätila maksaa 100 000 euroa ja pankista saat lainaa 60 % kauppahinnasta. Vaadittu omarahoitusosuus on 40 000 euroa. Nostettavan 60 000 euron metsälainan takaisinmaksuaika on 15 vuotta ja korko 4 %. Annuiteettilyhennyksenä kuukausierä on noin 444 euroa. Hakkuuvuosina voit lyhentää lainapääomaa tavallista enemmän ja näin pienentää kokonaiskustannuksia.
Metsälainan korko, verotus ja kannattavuus 2026
Metsälainan korko voi olla kiinteä tai vaihtuva.
Jos kyseessä on vaihtuvakorkoinen laina, korko koostuu viitekorosta (esimerkiksi 6 tai 12 kuukauden euribor) ja pankin marginaalista.
Marginaali lasketaan yleensä tapauskohtaisesti ja sitä voi yrittää madaltaa neuvottelemalla tai kilpailuttamalla lainan eri pankkien kesken.
Vakuudettomissa lainoissa korko on usein kalliimpi, koska vakuuden puuttuminen tarkoittaa pankille suurempaa riskiä.
Kilpailu- ja kuluttajaviraston mukaan vakuudettoman lainan korko ei kuitenkaan saa olla suurempi kuin korkolain 12 §:n mukainen viitekorko + 15 % (yhteensä enintään 20 %).
Kun vertailet metsälainoja, kiinnitä huomiota lainan kaikki kulut huomioivaan todelliseen vuosikorkoon ja lainan kokonaiskustannuksiin koko laina-aika huomioiden. Näin saat vertailla, mikä tarjous on kustannuksiltaan edullisin laina metsän ostoon.
Laina metsään on taloudellisesti kannattava vain, jos metsästä saatava tuotto ylittää lainanhoitokulut pitkällä aikavälillä.
Velkavivun kanssa kannattaa olla varovainen, sillä liian kallis laina syö metsän tuoton.
Omiin nimiin otetun metsälainan korot voi vähentää verotuksessa Verohallinnon tulonhankkimislainaa koskevien ohjeiden mukaisesti.
Yrityksen nimissä otetun lainan korkojen vähennyskelpoisuus riippuu lainan käyttötarkoituksesta ja yritysmuodosta.
Muista myös metsävähennysoikeus.
Sinulle syntyy metsävähennysoikeus, jos hankit metsää vastikkeellisesti esimerkiksi ostamalla sitä. Jatkossa voit tehdä metsävähennyksiä niinä vuosina, jolloin saat riittävästi metsätalouden pääomatuloa.
Verovuodesta 2026 alkaen metsävähennyspohja on 75 % metsän hankintamenosta.
Metsän osto lainalla vaihe vaiheelta
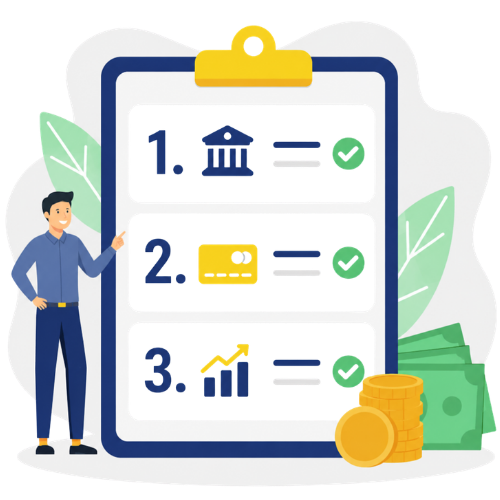 Metsän ostaminen lainarahalla etenee selkeissä vaiheissa.
Näin ostat metsää lainalla:
- Kiinnostavan metsätilan etsiminen: tiloja löytyy esimerkiksi Metsätilat.fi-palvelun kautta, välittäjiltä, huutokaupoista ja sukupolvenvaihdostilanteista
- Metsätilan arvon ja hakkuumahdollisuuksien arviointi metsäsuunnitelman tai tila-arvion avulla
- Oman maksukyvyn arvioiminen: huomioi tulot, menot ja aiemmat lainat
- Hae lainaa metsän ostoon useilta luotonantajilta ja vertaile tarjouksia
- Kun rahoitus on kunnossa, tee kaupat, maksa varainsiirtovero ja hanki metsätilalle lainhuuto
Ennen lainahakemuksen täyttämistä kannattaa siis hankkia puolueeton tila-arvio, jossa määritellään puuston määrä, kehitysluokat, kasvupaikat ja arvioidut hakkuutulot 10–30 vuoden ajalle.
Vakuudellisen metsälainan hakeminen pankista vaatii useita asiakirjoja, kuten esimerkiksi tila-arvion ja kauppakirjaluonnoksen.
Vakuudetonta lainaa voi hakea ilman liitteitä.
Kenelle metsälaina sopii ja milloin sitä ei kannata ottaa?
 Metsälainaa voi hakea eri profiileilla: kaupunkilainen ensimmäisen metsäpalstan ostajana, perhetilan jatkaja tai ammattimainen metsäsijoittaja.
Voit hakea metsälainaa, jo seuraavat lainanhakijan perusedellytykset täyttyvät:
- Olet täysi-ikäinen
- Asut pysyvästi Suomessa
- Sinulla on riittävät tulot
- Luottotiedot ovat puhtaat
Vähimmäisvaatimusten täyttyminen ei vielä tarkoita myönteistä lainapäätöstä.
Pankki arvioi metsälainan hakijan maksukyvyn, tulot, menot, muut velat ja tarjottavat vakuudet tapauskohtaisesti.
Lainavertailun avulla voit selvittää, mitkä rahoituslaitokset ovat valmiita myöntämään sinulle lainan metsätilan ostoon ja mistä saat lainan sopivimmilla ehdoilla.
Metsälaina voi sopia sijoittajalle, joka hyväksyy suhteellisen matalan mutta vakaan tuoton tai esimerkiksi perhetilan jatkajalle, joka haluaa lunastaa sisarusten osuudet metsätilasta.
Lainaa ei kannata ottaa, jos oma talous on jo tiukilla, odottaa nopeaa tuottoa tai ei ole aikaa eikä halua hoitaa metsää.
Metsä vaatii päätöksiä ja toimenpiteitä, vaikka fyysisen työn (kuten harvennukset, uudistushakkuut ja istutukset) ulkoistaisi.
Metsä sijoituskohteena: Miten laina vaikuttaa tuottoon ja riskiin?
Metsää pidetään usein suhteellisen matalariskisenä mutta melko vakaan tuotto-odotuksen tarjoavana sijoituskohteena.
Metsäsijoittaminen on yksi tapa hajauttaa sijoituksia ja suojautua inflaatiolta.
Metsän tuotto syntyy puukauppatuloista, arvonnoususta ja mahdollisista lisätuloista.
Metsänhoidon ajoitus ja toteutus vaikuttavat metsäsijoituksen pitkän aikavälin tuottoon. Taimikonhoito ja muut toimenpiteet tarkoittavat toki myös kuluja.
Metsään sijoittamista harkitsevan tulee kuitenkin muistaa myös riskit. Esimerkiksi myrskytuhot, tuhohyönteiset, puun hintavaihtelut ja mahdolliset muutokset verotuksessa voivat vaikuttaa tuottoon.
Lainan käyttö suurentaa sekä tuotto- että tappioriskiä.
Sijoituspäätöstä ei pidä perustaa vain tämänhetkiseen puun hintaan, vaan pitkän aikavälin suunnitelmaan.
Käytännön esimerkki: Ostat 20 hehtaarin kasvatusmetsän 60 000 eurolla ja rahoitat 70 % eli 42 000 euroa metsälainalla 15 vuodeksi 4 % korolla. Vuotuiset lainakulut ovat noin 3 700 euroa. Jos metsässä tehdään arvioidut hakkuut ja metsän tuotto on MTK:n mukaan keskimäärin 3–4 % vuodessa, hakkuutulot voivat kattaa merkittävän osan lainanhoitokuluista, mutta toteutunut tuotto riippuu muun muassa hakkuumahdollisuuksista ja puun hinnasta.
Yhteenveto
 Metsää pidetään usein pitkän aikavälin reaalisijoituksena, mutta sen tuottoon liittyy muun muassa puun hintaan, luonnontuhoihin, hoitokuluihin ja sijaintiin liittyviä riskejä.
Metsälaina tarkoittaa metsätilan tai metsäkiinteistön hankintaan tarkoitettua lainaa. Sitä voi käyttää myös metsätalouden investointeihin.
Metsälaina voi mahdollistaa metsätilan hankinnan tai metsätalouden investoinnin, mutta velkarahoituksen kannattavuus riippuu lainan kustannuksista, metsän tuotosta ja hakijan maksukyvystä.
Metsätila voi toimia lainan vakuutena, mutta metsän oston tai hoidon voi rahoittaa myös vakuudettomalla lainalla.
Lainaa metsän ostoon harkitessa kannattaa huomioida hakijalle asetetut vaatimukset, joita ovat esimerkiksi puhtaat luottotiedot. Lainaa ilman luottotietoja on vaikea saada mihinkään tarkoitukseen.
Metsälainasta kannattaa aina pyytää tarjouksia useilta toimijoilta. Muista myös mitoittaa laina omaan maksukykyyn ja varmistaa, että metsän odotettu tuotto ja omat tavoitteet tukevat velkarahoituksen käyttöä.
Usein kysytyt kysymykset
Seuraavaksi vastaamme kysymyksiin, joita metsätilan ostoa lainalla harkitseva saattaa esittää.
Kuinka paljon lainaa metsän ostoon voi saada suhteessa tilan arvoon?
Pankit rahoittavat tyypillisesti 60–80 % metsätilan kauppahinnasta. Loppu katetaan omarahoituksella ja/tai muilla vakuuksilla. Lisävakuuksien tai vahvan kassavirran avulla rahoitusosuus voi joissakin tapauksissa olla tätä korkeampi.
Voiko metsää käyttää lainan vakuutena ilman muuta omaisuutta?
Kyllä, metsätila voi toimia lainan vakuutena, mutta luototussuhde vaihtelee. Metsätila yksinään voi riittää vakuudeksi joissain kaupoissa, mutta varaudu siihen, että pankki voi edellyttää lisävakuuksia.
Miten metsälainan korot vähennetään verotuksessa?
Korkojen ilmoittaminen tapahtuu kirjaamalla ne tulonhankkimisvelan koroiksi esitäytetylle veroilmoitukselle Omavero-järjestelmässä. Yrityksen ottaman metsälainan korkojen vähennyskelpoisuus riippuu lainan käyttötarkoituksesta ja yritysmuodosta.
Saanko lainaa metsätilan ostoon, jos metsä ostetaan yhdessä puolison tai sisarusten kanssa?
Yhteisomistukseen tulevan metsätilan rahoitus voidaan järjestää useamman henkilön kanssa, mutta lainarakenteesta sovitaan pankin kanssa tapauskohtaisesti. Yhteislaina voi olla vakuudellinen tai vakuudeton.
Voiko metsälainaa käyttää myös metsätalouden investointeihin?
Metsälainaa voidaan käyttää esimerkiksi metsätien rakentamiseen, ojituksiin ja muihin metsänparannusinvestointeihin, ei pelkästään tilan ostoon.
Miten pankki arvioi metsätilan arvon ja hakijan maksukyvyn?
Pankki arvioi metsätilan arvon useiden tekijöiden, kuten tilan pinta-alan, puuston määrän ja laadun, kasvupaikan, lohkojen yhtenäisyyden sekä sijainnin, perusteella. Arvioinnissa käytetään usein metsäammattilaisen tekemää arviota tai metsäsuunnitelmaa, mikä antaa kuvan tilan nykyarvosta ja tulevasta tuottopotentiaalista. Maksukykyä arvioidaan esimerkiksi tulojen, menojen ja muiden velkojen perusteella.
Onko metsä hyvä sijoituskohde pitkällä aikavälillä?
Metsä tuottaa hakkuutuloina ja arvonnousuna. MTK:n mukaan perinteinen metsän tuotto-odotus valtakunnallisella tasolla on ollut noin 3–4 prosenttia vuodessa pitkän aikavälin keskiarvoihin perustuen. Metsänhoidon ajoitus, hakkuut ja tilan ominaisuudet vaikuttavat toteutuvaan tuottoon.
Kuinka hakea lainaa metsän hankintaan?
Lainahakemuksen voi jättää verkossa tai pankin konttorissa. Kannattaa vertailla useamman pankin tarjousta todellisen vuosikoron, kuukausierän ja kokonaiskustannusten sekä mahdolliselle vakuudelle lasketun arvon perusteella.
Lähteet ja viitteet:
- Suomen Pankki: Euriborkorot päivittäin
- Kilpailu- ja kuluttajavirasto: Luoton hinta
- Vero.fi: Metsävähennys
- MTK-Satakunta ry: Metsäsijoittaminen – tuottoa metsästä
- Taloustaito 4.2.2026: Metsäsijoittaja Mika Venho: ”2000-luvulla metsäsijoittajan tuotto on ollut 8,7 prosenttia vuodessa”
- Theseus.fi/Johannes Sipilä: Metsä sijoituskohteena: Nykytila ja tulevaisuus
- Luonnonvarakeskus: Metsä sijoituskohteena
- Metsälehti 24.9.2025: Metsän vakuusarvo laskenut, tiukat rahoitusehdot voivat yllättää tilakaupoilla
- Kauppalehti/Keskustelu: Onko metsäsijoittajia?
