
Viimeksi päivitetty 15.10.2026 Kirjoittanut Laura Nieminen
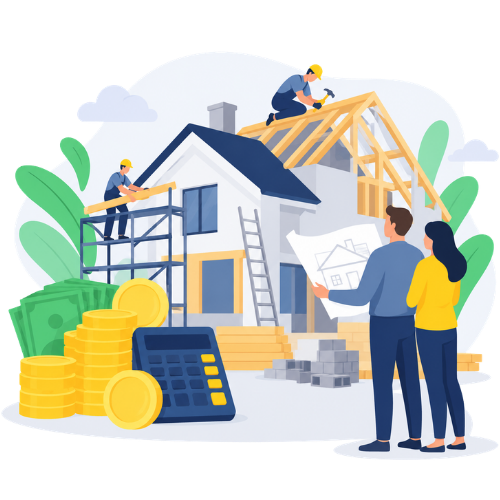 Rakennuslaina on tarkoitettu omakotitalon, vapaa-ajan asunnon tai muun rakennusprojektin rahoittamiseen.
Rakennuslainaa voi saada esimerkiksi 50 000–500 000 euroa, ja sitä voi hakea myös vapaa-ajan asunnon rakentamiseen.
Lainaa nostetaan vaiheittain rakentamisen edetessä, eli koko summaa ei tarvitse nostaa kerralla.
Tässä artikkelissa käsittelemme, mikä rakennuslaina on, kuinka paljon rakennuslainaa tarvitset sekä mitä vakuudet ja omarahoitus tarkoittavat käytännössä.
Kerromme heti alkuun, miten hakuprosessi etenee ja miten lainan kilpailuttaminen voi säästää tuhansia euroja.
Hae rakennuslainaa näistä lainapalveluista:

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:4,19 - 20 %
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Useita lainatarjouksia yhdellä hakemuksella
- Henkilökohtaista palvelua
- Helppo hakemuslomake ja nopeat päätökset
- Ikä vähintään 18 vuotta
- Suomalainen henkilöturvatunnus
- Suomalainen pankkitili
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,26% laskettuna tyypilliselle lainasummalle 10000€, kun takaisinmaksuaika on 5 vuotta, tilinhoitomaksu 5€, avausmaksu 0€ ja esimerkkikorko 5,0%.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:4 - 20 %
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Vertaile pankkien lainatarjouksia helposti
- Suomalainen yritys
- Saanut hyvää asiakaspalautetta
- Ikäraja 18 vuotta
- Tuloja säännöllisesti
- Puhtaat luottotiedot
Esimerkki: Kun lainasumma on 10 000€, korko 7%, takaisinmaksuaika 5 vuotta ja avausmaksu 0€, kuukausierä on 198,01€, takaisinmaksettava summa 11880,6€ ja todellinen vuosikorko 7,23%.

Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:6 - 20 %
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Kilpailuta laina myös pienillä tuloilla
- Omistaja suomalainen Alma Media
- Suomen vanhin kilpailuttaja
- Ikäraja 18 vuotta
- Puhtaat luottotiedot ja osoite Suomessa
- Vähimmäistulot 850 €/kk tuloilla
Esimerkki: nimelliskorko 6,99 % ja todellinen vuosikorko 7,9 %, kun lainan määrä on 15 000 euroa, laina-aika on 10 vuotta (sis. avausmaksu 0€ ja tilinhoitomaksu 5 €/kk).
Lainasummat:500 - 70000 €
Laina-aika:12 - 240 kk
Korko:Viitekorko +
4,19 - 20 %
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- TV:stä tuttu lainan kilpailuttaja
- Kilpailuta suuremmatkin lainasummat
- Paljon tyytyväisiä asiakkaita
- 20 vuoden ikäraja
- Vähintään 7200 € vuositulot
- Puhtaat luottotiedot
Kuluttajansuojalain mukainen todellinen vuosikorko on 6,74% laskettuna lainasummalle 15 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80%. Takaisinmaksettava summa on tällöin 19 294 €, eli 201 €/kk.

Lainasummat:1000 - 70000 €
Laina-aika:12 - 240 kk
Korko:5,90 - 20 %
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Helppo lainakilpailutus verkossa
- Täytä hakemus myös puhelimella
- Mahdollisuus matalaan korkoon
- Ikäraja 18 vuotta
- Vähimmäistulot 800 €/kk
- Suomalainen pankkitili ja henkilötunnus

Todellinen vuosikorko laskettuna 1 000 € luotolle 10 vuoden takaisinmaksuajalla on 16.87%, mikäli korkoihin ja kuluihin sisältyy: Vuosikorko 6.90%, kuukausittainen tilinhoitopalkkio 5 € ja lainan avausmaksu 0 €. Kuukausierä on tällöin esimerkin mukaiselle 1 000 € lainalle 16.56 € sisältäen yhteensä 120 maksuerää. Lainan, korkojen ja kulujen yhteismäärä on edellä mainitun esimerkein 1 987 €, joista kulujen osuus on 600 € ja korkojen osuus on 387 €.
Mikä on rakennuslaina ja miten se eroaa tavallisesta asuntolainasta?
Rakennuslaina on vaiheittain nostettava lainan muoto, jolla rahoitetaan esimerkiksi 250 000–350 000 euron omakotitalon rakentamista tai 150 000–300 000 euron vapaa-ajan asuntoa.
Rakennuslaina eroaa tavallisesta asuntolainasta nostotavan vuoksi: valmiin asunnon asuntolaina nostetaan yleensä kertanostona, kun taas rakennuslainaa nostetaan osissa rakennusprojektin edetessä.
Keskeiset erot tiivistetysti:
| Ominaisuus | Rakennuslaina | Tavallinen asuntolaina |
|---|---|---|
| Nostotapa | Nostetaan 4–6 erässä vaiheiden mukaan | Kertanosto |
| Vakuusarvo | Kehittyy rakentamisen aikana | Perustuu valmiin asunnon markkinahintaan |
| Korko rakennusaikana | Maksetaan vain nostetusta osuudesta | Koko lainasta heti |
| Marginaali | Usein korkeampi (suurempi riski) | Yleensä matalampi |
Rakennuslaina muuttuu tavalliseksi asuntolainaksi, kun talo on valmis.
Käytännössä tämä edellyttää käyttöönottotarkastusta, vakuuksien uudelleenarviointia ja uuden lainasopimuksen tekemistä pankin kanssa.
Esimerkiksi 300 000 euron rakennuslaina, jonka rakennusaika on 12 kuukautta, muuttuu valmistumisen jälkeen asuntolainaksi, jonka laina-aika voi olla 25 vuotta.
Miten löytää halvin rakennuslaina?
 Kilpailuttamalla lainan voit saada paljon halvemman lainan kuin hakiessasi lainaa rakentamiseen suoraan yksittäiseltä pankilta.
Lainavertailu useamman luotonantajan välillä paljastaa todelliset erot marginaaleissa ja kuluissa.
Hae rakennuslainaa näin:
- Valitse lainankilpailuttaja, jonka kautta saat lainaa rakentamiseen
- Valitse lainasumma ja laina-aika
- Täytä hakemus verkossa loppuun noin 5–10 minuutissa
- Lainankilpailuttaja toimittaa hakemuksen jopa 20 luotonantajalle
- Saat lainatarjoukset jopa minuuteissa useilta pankeilta
- Vertailet korot ja ehdot rauhassa: halvin rakennuslaina löytyy todellisen vuosikoron perusteella
- Allekirjoita valitsemasi lainasopimus verkkopankkitunnuksilla
Lainan voi ensin hakea esimerkiksi tontin ostoa varten, joka voi olla vaikkapa 60 000 euroa.
Lainankilpailutuspalvelun avulla rakennuslainaa voi hakea 500–70 000 euroa, ja laina-ajan voi valita väliltä 1–20 vuotta.
Kuinka paljon rakennuslainaa oikeasti tarvitset?
Rakennusbudjetin laatiminen alkaa kustannusarvion tekemisestä. Budjetin tarkka laskeminen estää lisärahoitustarpeita myöhemmin.
Esimerkkilaskelma kokonaisbudjetista:
- Tontti: 60 000 euroa
- Talopaketti: 210 000 euroa
- Perustukset ja pihatyöt: 40 000 euroa
- Muut kulut (suunnittelu, luvat, kalusteet): 20 000 euroa
- Yhteensä: 330 000 euroa
Rakennusbudjetissa on hyvä huomioida piilokulut, kuten majoitus rakennusprojektin aikana tai kahden asunnon kulut.
Yleinen suositus on varata 10–20 % ylimääräistä budjettiin yllättäville kustannuksille, koska materiaalihinnat (puu, teräs, energia) ovat liikkuneet voimakkaasti viime vuosina. Rakennusbudjettiin kannattaa sisällyttää aina yllättäviin menoihin varautuminen.
Jos sinulla on omaa rahaa tai tontin arvo kattaa 90 000 euroa, rakennuslainaa tarvitset noin 240 000 euroa. Rakennuslaina kattaa tyypillisesti 70–85 % rakennusprojektin kokonaiskustannuksista. Laina kannattaa kilpailuttaa, jotta näet eri laina-ajoilla (20, 25, 30 vuotta) kuukausierän todellisen suuruuden.
Rakennuslainan vakuudet ja omarahoitus
 Rakennuslainan vakuudet vaikuttavat suoraan lainan hintaan ja saatavuuteen. Rahoitusratkaisun valinta riippuu rakennustavasta ja tontin omistuksesta.
Rakennettava kiinteistö toimii lainan pääasiallisena vakuutena. Oma tontti toimii myös rakennuslainan vakuutena, ja sen vakuusarvo on yleensä 70–80 % arvioidusta markkina-arvosta.
Vuokratontin tai kaupungin tontin vakuusarvo on käytännössä alhaisempi.
Lisävakuuksia voivat olla:
- Nykyinen omistusasunto tai sijoitusasunto
- Rahasto- tai osakesalkku
- Metsäkiinteistö
- Valtiontakaus, joka voi olla enintään 20 % lainasta, korkeintaan 60 000 euroa
Eri lainatyypit voivat sisältää valtion takauksen tietyin ehdoin. Rakennuslainassa omarahoitusosuuden minimivaatimus on yleensä 15 % kokonaiskustannuksista. Ensiasunnon ostajilla ehdot voivat olla hieman joustavammat pankista riippuen.
Esimerkki: 300 000 euron hankkeessa omarahoitus on vähintään 45 000 euroa. Pankki voi rahoittaa 255 000 euroa, mutta edellyttää lisävakuuksia, jos rakennuksen vakuusarvo ei vielä ole riittävä alkuvaiheessa.
Pankki tekee myös korkostressitestin varmistaakseen, että taloutesi kestää korkojen mahdollisen nousun. Lainan kilpailuttamisen avulla saat näkyviin, miten eri pankit arvottavat samat vakuudet ja millaiset ehdot niiden pohjalta tarjotaan.
Rakennuslainan hakeminen ja vaiheittainen nosto käytännössä
Hakuprosessi etenee vaiheissa: alustava lainalupaus, kustannusarvio ja piirustukset, rakennuslupapäätös, lopullinen lainapäätös ja nostosuunnitelma.
Lainahakemuksessa kysytään tyypillisesti tulot, velat, perhetilanne sekä hankkeen tiedot (pinta-ala, sijainti, arvioitu valmistumisaika) ja vakuudet.
Rakennuslainan hakuprosessi kestää tyypillisesti 2–4 viikkoa pankista ja dokumenttien täydellisyydestä riippuen.
Rakennuslainaa nostetaan yleensä vaiheittain rakennusprojektin edetessä. Lainaa voi nostaa 4–6 erässä rakennusprojektin aikana. Esimerkiksi 250 000 euron rakennuslaina nostetaan osissa:
- Perustukset: 25 % (62 500 euroa)
- Runko ja vesikatto: 30 % (75 000 euroa)
- Sisätyöt: 30 % (75 000 euroa)
- Viimeistely: 15 % (37 500 euroa)
Rakennuslainaa nostettaessa tarvitaan valmiusastetodistus vastaavalta mestarilta.
Rakennusaikana maksetaan korkoa vain nostetusta osuudesta, eli lyhennykset alkavat vasta asuntolainavaiheessa. Tämä helpottaa tilannetta, jos asut vuokralla tai maksat oman asunnon kuluja samanaikaisesti.
Lainan kilpailutuksen kautta sama hakemus välitetään useaan pankkiin, mikä nopeuttaa prosessia.
Korot, kulut ja laina-aika
Rakennuslainan korko koostuu marginaalista ja viitekorosta (esimerkiksi 12 kuukauden Euribor).
Marginaali vaihtelee tyypillisesti 0,7–1,3 % hakijan riskiprofiilin ja vakuuksien mukaan. Vakuudellisten rakennuslainojen nimelliskorot ovat noin 3,5–5,5 %.
Tyypilliset kulut rakennuslainaan liittyen:
- Avausmaksu: rakennuslainasta veloitetaan avausmaksu, joka voi olla 640 euroa tai esimerkiksi 0,4 % lainan määrästä
- Rakennuslainasta peritään toimitusmaksu lainan noston yhteydessä
- Tilinhoitomaksu: 2–5 euroa kuukaudessa
- Rakennuslainasta voi kertyä myös muita hoitokuluja lainan lyhentämiseen liittyen, kuten korkosuojausmaksuja
Esimerkki: lainasi on 260 000 euroa, laina aika 25 vuotta ja kokonaiskorko 3,2 %. Kuukausierä on noin 1 250 euroa annuiteetilla. Rakennusaikana, jos viitekorko on 3 % ja marginaali 1 %, kokonaiskorko on 4 %. Kun lainaa nostetaan tasaisesti 12 kuukauden ajan, korkokulut ovat karkeasti puolet koko lainapääoman vuosikoroista.
Pidempi laina aika (30 vuotta) pienentää kuukausierää mutta kasvattaa kokonaiskorkokuluja. Lyhyempi laina aika (15–20 vuotta) voi säästää kymmeniä tuhansia euroja korkoja.
Lainan kilpailutuksen vaihtoehto on vertailla marginaaleja: 0,2 prosenttiyksikön ero 250 000 euron lainassa tarkoittaa tuhansien eurojen säästöä koko laina ajan aikana.
Tutustu myös lainaan kiinteällä korolla, jos haluat suojautua korkojen nousulta.
Rakennuslainan kilpailuttaminen
 Kilpailutuspalvelu toimii yksinkertaisesti: täytät yhden hakemuksen verkossa, ja palvelu kilpailuttaa lainan useiden pankkien ja rahoittajien välillä. Palvelun käyttö on yleensä maksutonta kuluttajalle.
Esimerkki: asiakas hakee 300 000 euron rakennuslainaa. Kilpailutuksen avulla marginaali laskee 1,10 % → 0,85 %, mikä voi tarkoittaa yli 10 000 euron säästöä koko laina-aikana.
Hakijalta tarvittavat tiedot ovat tulot, menot, nykyiset lainat, rakennusprojektin sijainti ja koko, alustava kustannusarvio sekä toivottu laina-aika.
Kilpailutuksen kautta voi saada tarjouksia lisäksi erityistapauksiin: lisärahoitus kustannusylityksiin tai lainojen yhdistäminen yhdeksi lainaksi valmistumisen jälkeen.
Aloita rakennuslainan kilpailutus hyvissä ajoin ennen rakentamista, jotta tonttikaupat ja urakoitsijasopimukset voidaan tehdä varmana rahoituksesta.
Yhteenveto
Rakennuslaina on vaiheittain nostettava rahoitusmuoto, joka eroaa tavallisesta asuntolainasta nostotavan, vakuuksien ja korkorakenteen osalta.
Budjetin huolellinen laatiminen, riittävä omarahoitus (vähintään 15 %) ja lainan kilpailuttaminen ovat kolme tekijää, jotka vaikuttavat eniten siihen, paljonko rakennusprojektin rahoitus lopulta maksaa.
Hae lainatarjous ajoissa, vertaa ehtoja ja valitse edullisin vaihtoehto.
Lainojen kilpailuttaminen auttaa löytämään parhaimman vaihtoehdon ja säästämään korkokuluissa.
Usein kysytyt kysymykset
Seuraavaksi vastaamme usein kysyttyihin kysymyksiin rakennuslainan ottamiseen liittyen.
Maksetaanko rakennuslainasta lyhennyksiä rakennusaikana?
Rakennusaikana maksetaan usein vain korkoja nostetusta osuudesta sekä mahdollisia tilinhoitokuluja. Pääoman lyhennykset alkavat vasta, kun rakennuslainasta tehdään asuntolaina valmistumisen jälkeen. Tämä keventää taloutta rakennusprojektin ajan.
Voiko rakennuslainan yhteydessä saada valtiontakausta?
Kyllä. Valtiontakauksen voi saada rakennusprojektiin, jos rakentaminen tapahtuu omistetulle tontille tai tontin hankinta sisältyy kustannusarvioon ja rakentaminen aloitetaan välittömästi. Takauksen enimmäismäärä on 85 % rakennuskustannusarviosta. Oman työn osuutta ei voi sisällyttää takauksen piiriin.
Kuinka kauan rakennuslainan hakeminen kestää?
Rakennuslainan hakuprosessi kestää tyypillisesti 2–4 viikkoa. Puutteelliset dokumentit (kustannusarvio, piirustukset, rakennuslupa) voivat pidentää käsittelyä. Kannattaa aloittaa hakemus hyvissä ajoin ennen rakentamisen aloitusta.
Mitä jos rakennusbudjetti ylittyy?
Puskurivaraus 10–20 % kokonaisbudjetista auttaa kattamaan yllätykset. Jos alkuperäinen lainapäätös ei riitä, voidaan hakea lisärahoitusta, mutta tämä edellyttää pankin uutta arviota vakuuksista ja maksuvarasta.
Voiko rakennuslainaa hakea ilman omaa tonttia?
Rakennuslainaa voi hakea myös siten, että tontin osto sisältyy rahoitukseen. Tontin arvo vaikuttaa vakuusarvoon ja siten lainan ehtoihin. Vuokratontin vakuusarvo on yleensä alhaisempi kuin omistustontin.
Milloin rakennuslainaa ei kannata ottaa?
Rakennuslainaa ei kannata ottaa, jos rakennusbudjetti on huonosti suunniteltu, kustannukset eivät ole realistisesti arvioituja tai yllättävät kulut voivat nousta merkittävästi, lainan ottaminen voi johtaa taloudellisiin vaikeuksiin. Myös silloin, kun taloudellinen tilanne on epävarma tai maksukyky ei kestä lainan korkojen nousua, rakennuslainaa ei tule ottaa.
Lähteet ja viitteet:
- Valiokonttori.fi: Ohje asuntolainojen valtiontakauksesta 1.6.2026 alkaen
- Suomen Pankki: Euriborkorot
- Suomen Pankki: Euribor korot päivittäin
